Domain elektronisches-abfallnachweisverfahren.de kaufen?
Wir ziehen mit dem Projekt
elektronisches-abfallnachweisverfahren.de um.
Sind Sie am Kauf der Domain
elektronisches-abfallnachweisverfahren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektronisches-abfallnachweisverfahren.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
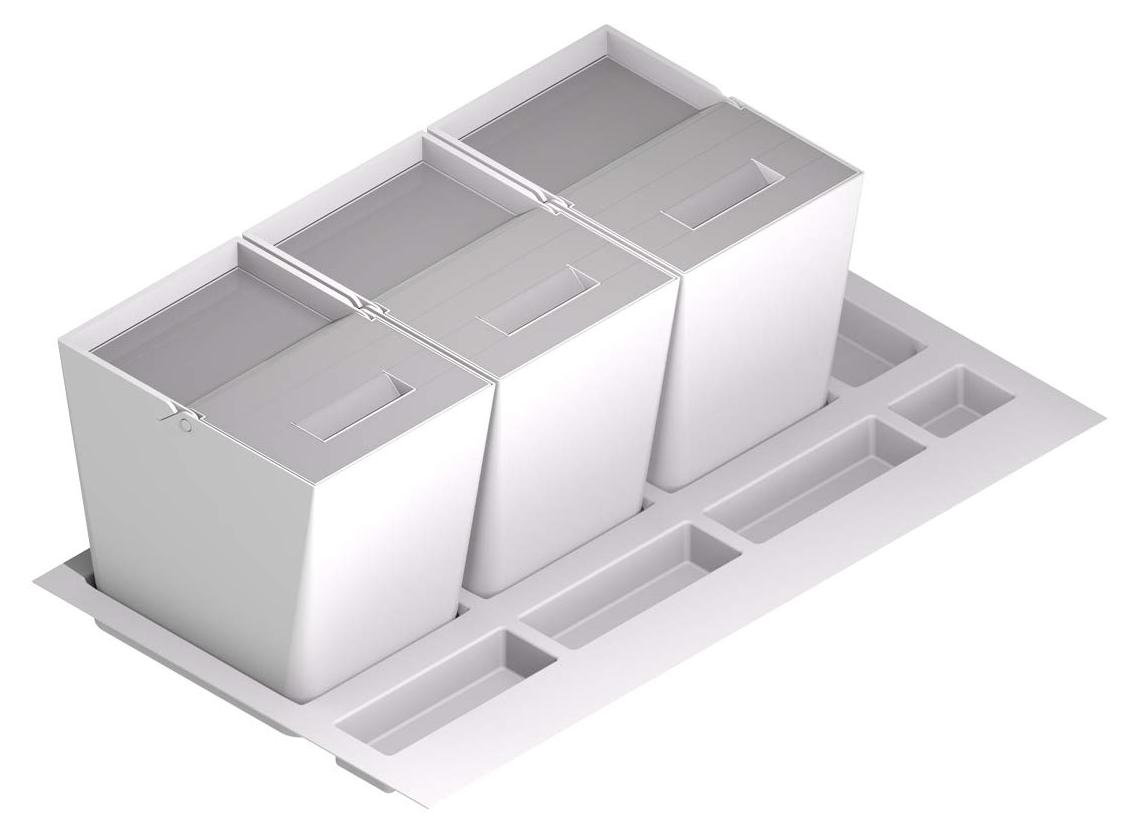
Abfall- und Recycling-Eimer für Küchenschublade, Edelstahldeckel, weißDieses Set aus zwei Abfall- und Recycling-Eimern wurde speziell für den Einsatz in einer Küchenschublade entwickelt. Die Eimer bestehen aus Polypropylen mit weißer Oberfläche und einem Deckel aus Edelstahl. Die Schublade kann individuell zugeschnitten werden, um sich jeder Schublade anzupassen.Maße (B x H x T): 790-840 x 295 x 414-490 mmPassend für Möbel mit einer Außenbreite von 900 mmEnthält zwei Fächer für Handschuhe, Schwämme, Müllbeutel, Scheuerschwämme und allgemeine ReinigungsmittelMit selbstklebenden Etiketten zur Kennzeichnung des Inhalts jedes Eimers503,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TRILine® Großvolumen-Abfall- und Wertstoffsäcke, Recycling-Polyethylen, 240 L, 100 St.TRILine® Öko - Ideal für die Entsorgung sperriger Abfälle! TRILine® steht für qualitativ hochwertige Produkte für den Einsatz in den Bereichen Haushalt, Industrie, Gastronomie, Entsorgungsunternehmen und viele mehr. Die Folien werden aus 100 % Recycling-Polyethylen hergestellt. Die Säcke sind mit dem Umweltzeichen Blauer Engel ausgezeichnet. * Farbe: Transluzent * verschiedene VE Einheiten80,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Scheller, Anne: Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4 , kindgerecht - lebensnah - sofort einsetzbar (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20221021, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Scheller, Anne, Seitenzahl/Blattzahl: 64, Keyword: 2. bis 4. Klasse; Fächerübergreifend; Grundschule; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 292, Breite: 206, Höhe: 9, Gewicht: 212, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290632623,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wie beeinflusst die Kunststoffverarbeitung die Umwelt in Bezug auf Recycling, Abfallmanagement und Nachhaltigkeit?
Die Kunststoffverarbeitung beeinflusst die Umwelt negativ, da sie zur Verschmutzung der Umwelt beiträgt, insbesondere durch die Produktion von nicht biologisch abbaubarem Abfall. Recycling ist eine Möglichkeit, die Umweltauswirkungen zu verringern, aber nur ein geringer Prozentsatz von Kunststoffen wird tatsächlich recycelt. Ein effektives Abfallmanagement ist entscheidend, um die Auswirkungen der Kunststoffverarbeitung auf die Umwelt zu minimieren. Nachhaltige Kunststoffverarbeitungstechniken und Materialien sind notwendig, um die Umweltbelastung zu reduzieren und die Ressourcen zu schonen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **


Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Schild I Kombischild Abfall trennen Umwelt schützen, Text/Symbol, Kunststoff, 300x200mmHinweis-Kombischild Abfall trennen Umwelt schützen, mit Text und praxisbewährtem Symbol, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, schwer...16,26 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
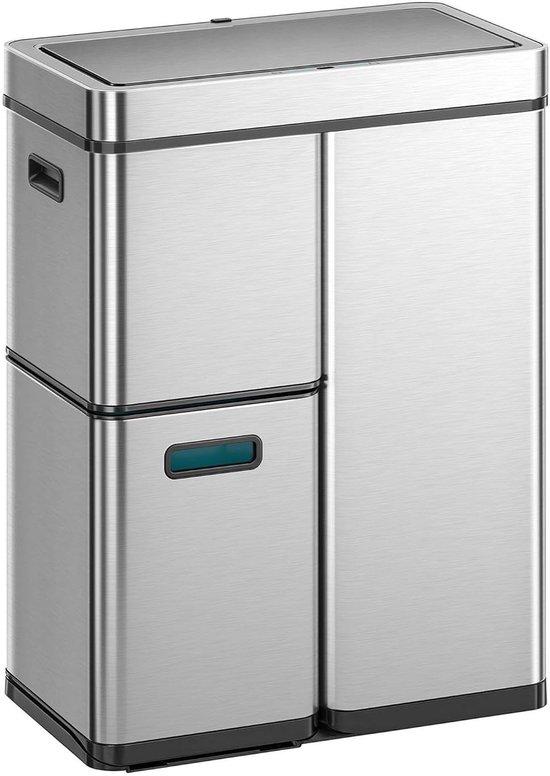
Sensor-Recycling-Börse - Abfalltrennungssystem - Hygiene Abfallmanagement - Automatisches Öffnen Schließen - 60 Liter - EdelstahlHalten Sie Ihre Küche hygienisch und klar mit diesem intelligenten Sensormüll. Kein Aufheben mehr mit Deckeln, die offen oder schmutzige Hände bleiben. Dieser Abfallbehälter mit automatischer Deckelöffner macht die Trennung von Abfall einfach und komfortabel. Die Mülleimer sind ideal für den Heimgebrauch, insbesondere in der Küche, um Abfälle dank der drei separaten Fächer von 30, 15 und 15 Litern effizient zu trennen. Die herausnehmbaren Innenbehälter machen das Entleeren und das Ändern einer Pfennigpfeife.432,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abfall- und Recycling-Eimer für Küchenschublade, Edelstahldeckel, weißDieses Set aus zwei Abfall- und Recycling-Eimern wurde speziell für den Einsatz in einer Küchenschublade entwickelt. Die Eimer bestehen aus Polypropylen mit weißer Oberfläche und einem Deckel aus Edelstahl. Die Schublade kann individuell zugeschnitten werden, um sich jeder Schublade anzupassen.Maße (B x H x T): 790-840 x 295 x 414-490 mmPassend für Möbel mit einer Außenbreite von 900 mmEnthält zwei Fächer für Handschuhe, Schwämme, Müllbeutel, Scheuerschwämme und allgemeine ReinigungsmittelMit selbstklebenden Etiketten zur Kennzeichnung des Inhalts jedes Eimers503,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
TRILine® Großvolumen-Abfall- und Wertstoffsäcke, Recycling-Polyethylen, 240 L, 100 St.TRILine® Öko - Ideal für die Entsorgung sperriger Abfälle! TRILine® steht für qualitativ hochwertige Produkte für den Einsatz in den Bereichen Haushalt, Industrie, Gastronomie, Entsorgungsunternehmen und viele mehr. Die Folien werden aus 100 % Recycling-Polyethylen hergestellt. Die Säcke sind mit dem Umweltzeichen Blauer Engel ausgezeichnet. * Farbe: Transluzent * verschiedene VE Einheiten80,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Scheller, Anne: Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4Arbeitsblätter Umweltschutz und Nachhaltigkeit 2-4 , kindgerecht - lebensnah - sofort einsetzbar (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20221021, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Scheller, Anne, Seitenzahl/Blattzahl: 64, Keyword: 2. bis 4. Klasse; Fächerübergreifend; Grundschule; Themenübergreifend, Fachschema: Sachunterricht / Lehrermaterial, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag, Länge: 292, Breite: 206, Höhe: 9, Gewicht: 212, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290632623,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch KreislaufwirtschaftHandbuch Kreislaufwirtschaft , Recht, Ingenieur- und Naturwissenschaften, Nachhaltigkeit, Klimaschutz, Digitalisierung , Rück- & Bremsleuchten > Beleuchtung , Erscheinungsjahr: 20240429, Redaktion: Frenz, Walter, Auflage: 24000, Seitenzahl/Blattzahl: 1326, Abbildungen: mit zahlreichen farbigen Abbildungen, Übersichten und Praxisbeispielen, Keyword: AbfAEV; Abfalleigenschaft; Abfallrecht; Abfallwirtschaft; Circular Economy; Deponie; Digitalisierung; EU-Kreislaufstrategie; Green Deal; Industrieemissionsrichtlinie; KrWG; Kreislaufwirtschaft; Kreislaufwirtschaftsgesetz; Müll; Nachhaltigkeit; Recycling; Rohstoffsektor; Verwertung, Fachschema: Kreislaufwirtschaft~Umweltrecht, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 166, Höhe: 70, Gewicht: 1804, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OVOL TRILine® Großvolumen-Abfall- und Wertstoffsäcke, Recycling-Polyethylen, 240 L, 100 St.TRILine® Öko - Ideal für die Entsorgung sperriger Abfälle! TRILine® steht für qualitativ hochwertige Produkte für den Einsatz in den Bereichen Haushalt, Industrie, Gastronomie, Entsorgungsunternehmen und viele mehr. Die Folien werden aus 100 % Recycling-Polyethylen hergestellt. Die Säcke sind mit dem Umweltzeichen Blauer Engel ausgezeichnet. * Farbe: Transluzent * verschiedene VE Einheiten80,91 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Kunststoffverarbeitung die Umwelt in Bezug auf Recycling, Abfallmanagement und Nachhaltigkeit?
Die Kunststoffverarbeitung beeinflusst die Umwelt negativ, da sie zur Verschmutzung der Umwelt beiträgt, insbesondere durch die Produktion von nicht biologisch abbaubarem Abfall. Recycling ist eine Möglichkeit, die Umweltauswirkungen zu verringern, aber nur ein geringer Prozentsatz von Kunststoffen wird tatsächlich recycelt. Ein effektives Abfallmanagement ist entscheidend, um die Auswirkungen der Kunststoffverarbeitung auf die Umwelt zu minimieren. Nachhaltige Kunststoffverarbeitungstechniken und Materialien sind notwendig, um die Umweltbelastung zu reduzieren und die Ressourcen zu schonen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.